Hacienda puede comparar lo que entra a tus cuentas bancarias con las ventas que declaraste. Si los números no calzan, la diferencia puede tratarse como ingresos omitidos. La defensa no es negar los depósitos: es explicar cada uno con respaldo.
El caso
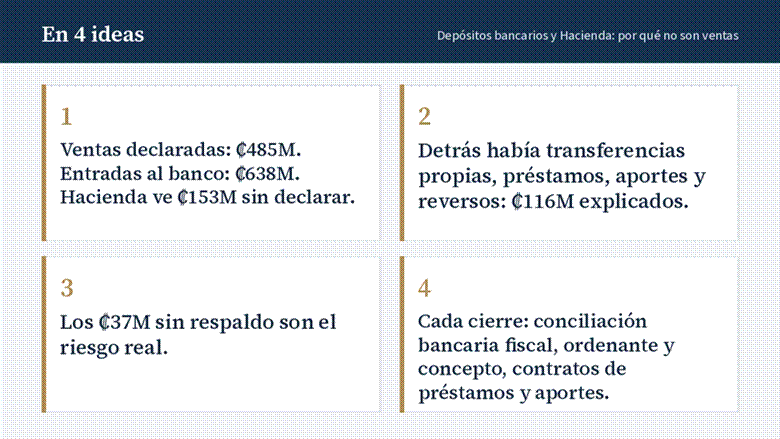
Una empresa de servicios declara ₡485 millones en ventas. Sus cuentas bancarias registran entradas por ₡638 millones. Hacienda propone tratar la diferencia, ₡153 millones, como ventas no declaradas.
Al conciliar transacción por transacción aparecen transferencias entre cuentas propias, préstamos, aportes de socios, devoluciones y reversos. Suman ₡116 millones. Quedan ₡37 millones sin identificar, y ahí está el riesgo real.
Por qué un depósito no equivale a una venta
Un depósito es un hecho financiero: entró dinero. Una venta es un hecho con consecuencias tributarias: entregaste un bien o prestaste un servicio a cambio de un precio. El estado bancario prueba la entrada, la fecha y el monto. No prueba por qué entró el dinero.
Por eso no deberían sumarse como ventas:
- Transferencias entre tus propias cuentas
- Préstamos recibidos, con contrato y trazabilidad
- Aportes de socios documentados
- Devoluciones, reversos y anulaciones
Base cierta primero, base presunta después
El Ministerio de Hacienda puede determinar impuestos sobre base cierta, con documentos y registros reales, o sobre base presunta, mediante indicios y estimaciones. El artículo 125 del Código de Normas y Procedimientos Tributarios establece la base cierta como regla general y la presunta como subsidiaria.
Eso tiene una consecuencia práctica. Si Hacienda tiene a su alcance tus facturas electrónicas y registros, debe explicar por qué no los usó. Pero esa protección solo funciona si tu contabilidad explica tu banco.
Qué debes probar tú
Hacienda debe acreditar los hechos que sostienen su ajuste. Tú debes probar los hechos que invocas a tu favor. Si dices que un depósito fue un préstamo, necesitas el contrato, la transferencia del prestamista y el registro contable del pasivo.
Para los ₡37 millones sin identificar del caso, la pregunta es directa: ¿quién depositó y por qué? Si el dinero viene de clientes y no hay factura, el riesgo de que se trate como venta omitida es alto.
Qué hacer en cada cierre
- Prepara una conciliación bancaria fiscal anual: cada entrada clasificada como venta facturada, préstamo, aporte, traslado propio o devolución.
- Identifica el ordenante y el concepto de cada depósito relevante.
- Guarda el contrato o acta que respalda préstamos y aportes.
- Revisa duplicidades y errores de clasificación antes de que los encuentre otro.
Preguntas frecuentes
¿Hacienda puede ver mis movimientos bancarios? Puede solicitar información dentro de sus facultades de fiscalización. Lo prudente es asumir que tu banco y tu declaración van a compararse.
¿Qué pasa si no puedo explicar un depósito? Aumenta el riesgo de que se considere ingreso gravable. Mientras antes lo identifiques, más opciones tienes, incluida la rectificación voluntaria.
¿Quieres revisar tu caso?
Escríbeme la palabra DIAGNÓSTICO a info@luisferreto.com o al +506 8321 4237 y revisamos tu situación en una llamada de 20 minutos.
Contenido informativo. Cada caso requiere análisis de sus hechos y verificación de la normativa vigente al período.