Supongamos que un cliente me escribe esto:
«Luis, compré una propiedad en Guanacaste por ₡320 millones. El vendedor vive fuera de Costa Rica y firmó una cláusula donde promete pagar sus impuestos. ¿Yo quedo libre?»
La respuesta corta es no. Y conviene saberlo antes de firmar, no después, porque en esta compra el comprador tiene una obligación propia frente a Hacienda que ninguna cláusula del contrato le quita.
Qué dice la ley: el comprador retiene el 2,5 %
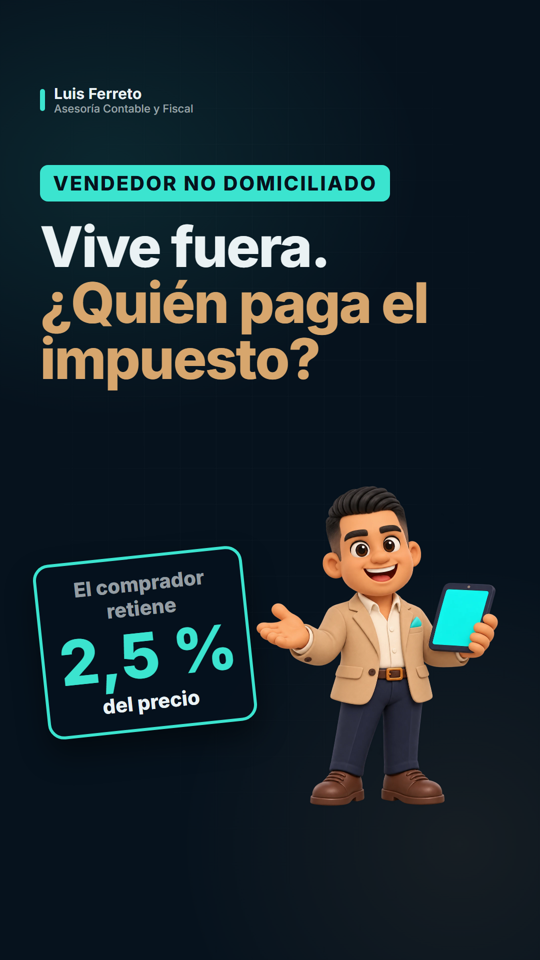
El artículo 28 ter de la Ley del Impuesto sobre la Renta (Ley 7092) regula la venta de inmuebles situados en Costa Rica cuando el dueño es no domiciliado. En ese caso, el comprador (la ley lo llama «adquirente») está obligado a retener e ingresar a Hacienda el 2,5 % de la contraprestación total acordada.
Tres detalles importan:
- La base es el precio, no la ganancia. No importa si el vendedor ganó mucho, poco o nada con la venta: el 2,5 % se calcula sobre el precio total pactado.
- Es una retención a cuenta del impuesto sobre la ganancia de capital del vendedor. El impuesto es del vendedor, pero la ley encarga al comprador cobrarlo en la fuente.
- Hay una excepción: no se retiene cuando el inmueble se aporta para constituir o aumentar el capital de una sociedad domiciliada en Costa Rica.
El caso en números
| Concepto | Monto |
|---|---|
| Precio total pactado | ₡320 000 000 |
| Retención (2,5 %) | ₡8 000 000 |
| Monto que recibe el vendedor | ₡312 000 000 |
Esos ₡8 millones se declaran y pagan a Hacienda en TRIBU-CR. Según la resolución MH-DGT-RES-0051-2025, se usa el formulario 129, «Retenciones de ganancias de capital no domiciliado».
¿Y si ya le pagué el 100 % al vendedor?
Aquí está el riesgo real. El artículo 24 del Código de Normas y Procedimientos Tributarios dice que el agente de retención que no retiene responde solidariamente, salvo que pruebe ante Hacienda que el contribuyente (el vendedor) pagó el impuesto. En la práctica, si el vendedor ya recibió todo el dinero y vive fuera del país, a Hacienda le resulta más fácil cobrarle a usted.
Hay una segunda consecuencia, igual de concreta: el mismo artículo 28 ter dice que, si la retención no se ha ingresado, el Registro Nacional no puede inscribir el traspaso. Es decir, la propiedad no queda inscrita a su nombre hasta que eso se resuelva.
¿Para qué sirve entonces la cláusula?
Para reclamarle al vendedor, no para defenderse ante Hacienda.
El artículo 12 del Código Tributario establece que los acuerdos entre particulares no pueden cambiar quién es el sujeto pasivo ni producen efectos ante la Administración Tributaria, aunque sí tienen consecuencias entre las partes. La cláusula le da un derecho contra el vendedor. El mismo artículo 24 reconoce que, si usted termina pagando el impuesto, puede cobrárselo al vendedor. Pero cobrarle a alguien que vive en otro país, después de haberle pagado todo, es un trámite que nadie quiere hacer.
Lo que yo haría antes de liberar un colón
- Verificar la residencia fiscal del vendedor. No asumirla por la nacionalidad, por el pasaporte o porque «vive aquí parte del año». Es lo que define si aplica la retención, y conviene que quede documentado.
- Meter la retención en el checklist de cierre con el notario. Que el monto retenido, quién lo paga a Hacienda y en qué momento queden escritos antes de la firma, no después.
- Guardar el formulario 129 y el comprobante de pago junto a la escritura. Son la prueba de que usted cumplió como agente de retención y lo que permite que el traspaso se inscriba.
Resumen para guardar
| Pregunta | Respuesta |
|---|---|
| ¿Cuándo aplica? | Compra de un inmueble en Costa Rica a un vendedor no domiciliado |
| ¿Quién retiene? | El comprador |
| ¿Cuánto? | 2,5 % del precio total pactado |
| ¿Sobre qué base? | El precio, no la ganancia |
| ¿Cómo se paga? | En TRIBU-CR, formulario 129 |
| ¿Y si no retengo? | Responde solidariamente y el Registro no inscribe el traspaso |
| ¿Y la cláusula del contrato? | Sirve para reclamarle al vendedor, no frente a Hacienda |
En estas compras, el impuesto se controla antes de pagar. Después es tarde.
¿Está por comprar una propiedad?
Si va a comprarle a un vendedor que vive fuera de Costa Rica, revisemos la operación antes del cierre. Escríbame DIAGNÓSTICO por WhatsApp al +506 8321 4237 o a info@luisferreto.com.
Luis Ferreto · Contador Privado Autorizado · Carné N.º 38612 · Colegio de Contadores Privados de Costa Rica
Tus números deben darte dirección, no dudas.
Caso hipotético con fines ilustrativos. Contenido informativo. Verifique la normativa vigente al aplicarlo.
Fuentes
- Ley 7092 del Impuesto sobre la Renta, artículo 28 ter (texto vigente en SINALEVI, consultado el 08/11/2026).
- Código de Normas y Procedimientos Tributarios, Ley 4755, artículos 12 y 24 (texto vigente en SINALEVI, consultado el 08/11/2026).
- Resolución MH-DGT-RES-0051-2025 sobre el formulario 129, según resúmenes publicados por CostaRicaLaw (10/10/2025) y Siempre al Día (19/01/2026).